
京东
¥85000


您的账号由于违反《什么值得买社区指导原则》,目前不能发布晒物。
欢迎您为该产品撰写点评,请基于产品本身品质进行讨论。灌水、辱骂、黄牛等内容的留言一经发现将严肃处理。
图片限5张,5MB以下的jpg、png格式的图片。
已收藏
去我的收藏夹
您的账号由于违反《什么值得买社区指导原则》,目前不能发布晒物。
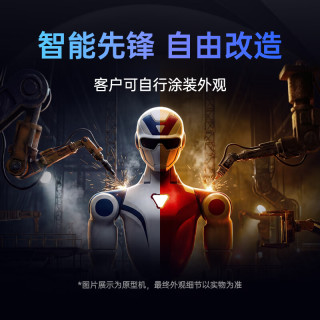
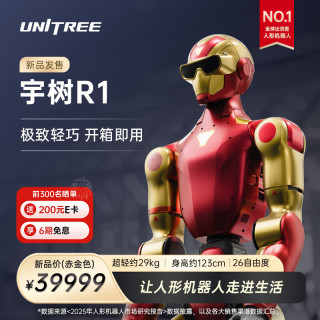








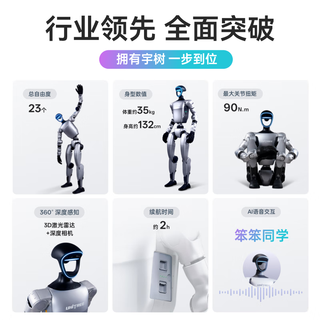
#CES2026全球消费电子展 2026 年 1 月 6-9 日,拉斯维加斯 CES 国际消费电子展迎来关键转折 —— 这场曾聚焦 “参数比拼” 的消费电子盛会,如今彻底转向以 AI 为核心的系统级技术落地。不同于 2025 年 “云端热、端侧温” 的格局,本届 CES 成为 AI 从 “实验室概念” 走向 “产业实战” 的关键窗口:算力竞争从 “云端训练” 转向 “端侧推理”,具身智能从 “Demo 演示” 走进 “工厂工位与家庭场景”,端侧 AI 则在 XR、智能家居领域掀起体验重构。而Physical AI(物理 AI) 作为串联算力、机器人、汽车的核心叙事,正推动科技行业形成 “仿真 - 训练 - 部署” 的完整技术闭环。一、芯片赛道分化:英伟达押注物理 AI,AMD/Intel 主攻端侧算力芯片巨头的战略选择,直接折射出 AI 产业的重心迁移。本届 CES 上,英伟达、AMD、Intel 不再扎堆比拼单一芯片性能,而是根据自身优势锁定差异化赛道,共同推动 AI 算力向 “场景化” 渗透。1. 英伟达:Rubin 平台扛起物理 AI 大旗,推理成本降 10 倍英伟达彻底淡化了消费级显卡(如 RTX 50 Super 系列因 DRAM 涨价延迟发布),将重心完全放在物理 AI 与超大规模算力基础设施上。其发布的Rubin 平台堪称 “系统级创新标杆”—— 通过 6 颗芯片(Rubin GPU、Vera CPU、NVLink 6、BlueField-4 DPU 等)的 “极端协同设计”,实现了算力、能效与成本的三重突破:相比上一代 Blackwell,Rubin 的 NVFP4 推理性能提升 5 倍、训练性能提升 3.5 倍,生成 Token 的成本直接降至 1/10。更关键的是,Rubin 并非孤立的硬件,而是物理 AI 的 “算力底座”:搭配 Cosmos 世界基础模型,它能生成符合物理规律的合成数据(如自动驾驶的暴雨场景、机器人的抓取模拟),解决真实数据不足的 “长尾难题”;同步推出的 “推理上下文记忆存储平台”,则通过 BlueField-4 DPU 管理 150TB 机架内存储,破解了 AI 推理中 KV Cache(工作记忆)撑爆显存的瓶颈。黄仁勋直言:“机器人的 ChatGPT 时刻已来,物理 AI 将让智能从屏幕走进现实。” 目前,波士顿动力、Franka Robotics 等机器人厂商,均已基于英伟达 Isaac 框架与 Rubin 平台开发产品。2. AMD/Intel:锚定端侧,AI PC 与边缘计算成突破口与英伟达聚焦 “大算力场景” 不同,AMD 与 Intel 将目标锁定在 “端侧 AI 普及”,试图通过 AI PC、边缘处理器抢占用户指尖的算力入口。AMD:推出 Ryzen AI 400 系列处理器,集成最高 60TOPS 的 NPU 算力,全面支持 Windows Copilot + 生态,首批搭载机型(覆盖宏碁、华硕、联想等 12 个品牌)将于 2026 年 Q1 出货;同时发布开放式 72 卡服务器 Helios,提出 “4 年 AI 性能提升 1000 倍” 的目标,为中小企业边缘推理提供高性价比选择。苏姿丰强调:“AI PC 不是云端替代品,而是下一代个人计算的默认能力。”Intel:首款基于 18A(1.8 纳米)工艺的消费级处理器 —— 酷睿 Ultra 3 系列(Panther Lake)正式亮相,旗舰型号含 16 个 CPU 核心、12 个 Xe 核心,NPU 算力达 50TOPS,多线程性能提升 60%。值得关注的是,该处理器不仅面向 AI PC,还通过机器人、医疗设备的场景认证,计划 2026 年 Q2 进入边缘计算市场,直接与英伟达 Jetson 系列竞争。3. 算力趋势转折:从 “训练竞赛” 到 “推理为王”联想集团董事长杨元庆在 CES 上的观点,道出了行业共识:“新一轮算力浪潮源于 AI 推理的爆发。” 过去,大模型训练催生的云端算力集群是竞争焦点;如今,企业更需要将 AI 能力部署到本地、边缘 —— 比如工厂的质检机器人需要毫秒级推理响应,家庭扫地机需本地处理视觉数据以保护隐私。为此,联想推出 AI 推理服务器 SR675i、边缘服务器 SE455i,通过 “公有云 + 私有云 + 边缘” 的混合算力架构,满足企业 “低延迟、高安全、低成本” 的推理需求。二、具身智能:从 “实验室原型” 到 “实战验证”,中美韩厂商同台竞技2026 年是具身智能 “去泡沫、重落地” 的关键年。本届 CES 上,人形机器人、家庭服务机器人不再追求 “炫技式动作”,而是聚焦 “真实场景价值”—— 中国厂商主导 “降本增效”,海外厂商突破 “商业化能力”,共同推动机器人从 “演示品” 变为 “生产力工具”。1. 中国厂商:以 “极致性价比” 打开量产缺口宇树、智元、追觅等中国企业,将 “量产落地” 作为核心目标,在硬件降本与场景适配上下足功夫。工业与家庭双轨突破:宇树展示了 G1 人形机器人的量产版本,通过简化关节结构、采用国产电机,将成本压缩至前代的 1/3,同时在展会现场演示了 “工厂流水线拧螺丝”“仓库货物分拣” 等实操任务,定位 “工业级性价比标杆”;智元则发布 X2 灵巧手,指尖力控精度达 50mN(毫米牛顿),可完成 “手机拆机”“零件装配” 等精细操作,适配 3C 制造场景。家庭场景的 “具身革命”:追觅以 “史上最大规模” 参展,推出多款颠覆性产品:仿生六足履带式爬楼机器人 Cyber X,解决了跨楼层清洁的行业痛点,爬楼速度达 0.5m/s,且可适配多款扫地机主机,避免用户重复投资;旗舰新品 X60 扫地机以 7.95cm 至薄机身突破清洁覆盖率极限,搭配超广角双目导航,能动态躲避拖鞋、电线等障碍;更值得关注的是追觅首次披露的 “具身智能扫地机”—— 通过多关节机械臂与端侧大模型,实现从 “清洁” 到 “整理” 的跨越,比如自动将散落的玩具归位、将拖鞋摆齐,重新定义家庭服务机器人的价值。2. 海外厂商:聚焦 “商业化能力” 与全产业链协同波士顿动力、三星等海外企业,则在 “技术成熟度” 与 “生态整合” 上展现优势,试图打开高端市场。波士顿动力的 “电动化转型”:全电动 Atlas 机器人首次公开演示商业化场景 —— 在物流仓库中完成 “货架取货 - 打包 - 搬运” 全流程,动作精度达 ±1mm,且能耗较液压版本降低 60%,预计 2027 年进入量产阶段,目标客户涵盖亚马逊、沃尔玛等零售巨头。韩国 “K-Humanoid” 联盟的集体亮相:由三星投资的 Rainbow Robotics 牵头,联合现代、LG 等企业展示了从 “核心零部件到整机” 的全产业链能力 —— 自研的谐波减速器寿命达 1 万小时,人形机器人 H1 可完成 “开门 - 乘电梯 - 递送文件” 的楼宇服务任务,计划 2026 年 Q4 在韩国写字楼试点应用。3. 技术共识:仿真训练成 “具身智能必修课”无论是中国还是海外厂商,都将 “虚拟仿真” 作为具身智能落地的关键。英伟达 Omniverse、高通 Isaac Sim 等平台成为标配 —— 机器人在接触真实世界前,需在虚拟环境中完成数万次 “故障训练”,比如 Cyber X 在 Omniverse 中模拟了 “楼梯结冰”“地毯卡滞” 等 200 种极端场景,确保实际使用中的稳定性;Atlas 则通过仿真训练掌握了 “物体掉落时的紧急抓取” 能力,响应时间缩短至 0.2 秒。正如高通产品市场副总裁 Ignacio Contreras 所言:“AI 推动机器人从‘单一功能’走向‘持续学习’,而仿真就是它们的‘训练场’。”三、端侧 AI:XR 生态对决,智能家居告别 “参数内卷”端侧 AI 的爆发,正在重构消费电子的体验逻辑 ——XR 设备从 “显示工具” 变为 “AI 交互入口”,智能家居从 “参数比拼” 转向 “自主服务”,标志着 “AI 原生硬件” 时代的到来。1. XR 生态:Android 阵营反击,轻量化与深度集成成关键Apple Vision Pro 的先发优势,倒逼 Android 阵营在本届 CES 亮出 “AI+XR” 的组合拳,形成 “高端对标 + 差异化突破” 的格局。三星 Galaxy XR 的 “AI 深度绑定”:三星联合 Google、高通推出 Galaxy XR 眼镜,搭载 Micro-OLED 屏幕(分辨率达 3000PPI)与 Gemini AI 大模型,支持 “实时场景理解”—— 比如看到餐厅菜单时自动翻译并推荐菜品,看到白板板书时自动转为可编辑文档;其创新的 “眼动 + 语音” 交互,可实现 “凝视图标 + 说‘打开’” 的无手势操作,大幅降低使用门槛。中国厂商的 “轻量化路线”:阿里、Rokid 避开与苹果的硬件参数竞争,聚焦 “轻量化 AI 眼镜”——Rokid Max Pro 重量仅 78g,支持基于端侧大模型的 “实时翻译”(覆盖 20 种语言)、“物体识别”(可识别 3000 种商品并显示价格),且续航达 6 小时,定位 “日常通勤、海外旅行” 等场景;阿里则将 XR 眼镜与淘宝生态打通,用户可 “隔空试穿衣服”“3D 查看家具尺寸”,实现 “AI + 电商” 的场景闭环。2. 智能家居:从 “功能升级” 到 “自主服务”扫地机、冰箱等传统家电,不再比拼 “吸力大小”“容量多少”,而是通过 AI 赋予 “自主决策” 能力,成为家庭中的 “智能体”。扫地机的 “场景化智能”:除了追觅的具身智能产品,科沃斯、石头也推出升级机型 —— 科沃斯 X30 通过 “AI 家居地图”,可根据不同房间类型调整清洁策略(比如卧室用 “静音模式”,厨房用 “强吸模式”);石头 G20 则搭载 “AI 避障 4.0”,能识别并避开宠物粪便、湿垃圾等易污染物体,减少用户后续清理工作。厨房家电的 “AI 互联”:三星推出 AI 冰箱,通过摄像头识别内部食材,自动推荐菜谱(比如检测到 “鸡蛋 + 番茄” 时推荐 “番茄炒蛋”),并联动微波炉自动设定加热时间;美的则发布 “AI 厨师机”,可通过语音指令完成 “揉面 - 发酵 - 烘焙” 全流程,且能根据用户口味调整甜度、酥脆度,实现 “千人千味”。四、汽车与消费电子:AI 定义新品类,硬件形态突破创新天花板汽车与消费电子作为 CES 的 “传统主力”,本届展会也呈现出 “AI 驱动形态革新” 的特征 —— 汽车从 “软件定义” 迈向 “AI 定义”,消费电子则通过 “柔性屏”“模块化” 打破创新瓶颈。1. 汽车:智驾竞赛升级,“AI 定义安全与体验”汽车行业的竞争焦点,已从 “电动化” 转向 “智能化”,尤其是自动驾驶与智能座舱的 AI 能力。智驾芯片的 “军备竞赛”:英伟达 Thor 芯片以 2000TOPS 算力主导 L4 级市场,搭载于奔驰 CLA 等车型,支持 “城市 NOA(自动导航辅助驾驶)” 与 “无接管高速驾驶”;高通则凭借 “舱驾一体” 方案抢占中端市场,其骁龙数字底盘整合了智能座舱与辅助驾驶功能,成本较分开部署降低 30%,已获得吉利、长城等中国车企的订单。中国车企的 “AI 本土化突破”:吉利发布 VLA(Vehicle Language Model)大模型,能理解方言指令(如四川话、粤语),并根据用户习惯调整座椅、空调(比如识别到 “疲劳驾驶” 时自动调低空调温度);长城则展示了 “AI 代客泊车 2.0”,支持 “无车位线场景” 的自动泊入,适配商场地下车库等复杂环境。2. 消费电子:形态创新背后的 “AI 逻辑”传统硬件的创新天花板被打破,核心在于 AI 赋予 “柔性化、场景化” 能力。联想的 “卷轴屏革命”:联想推出 Auto Twist 卷轴屏笔记本,屏幕可在 13 英寸与 17 英寸之间自由调节,AI 算法会根据屏幕尺寸自动优化界面布局(比如小尺寸时显示核心功能,大尺寸时展开多窗口);其配套的 “AI 续航管理”,能根据使用场景(如办公、游戏)动态调整功耗,续航最长达 15 小时。模块化设备的 “AI 适配”:摩托罗拉发布 “模块化手机”,用户可按需添加 “AI 摄影模块”“续航模块”,AI 系统会自动识别新增模块并优化功能(比如接入摄影模块后,自动提升相机算法性能);索尼则推出 “AI 录音笔”,能实时将语音转为文字,并自动区分 “会议发言”“采访问答” 等场景,优化排版与关键词提取。结语:CES 2026,AI 落地的 “分水岭”本届 CES 不再是 “技术炫技” 的舞台,而是 AI 从 “概念” 走向 “价值” 的分水岭 —— 算力竞争从 “云端” 下沉至 “端侧”,解决了 AI 落地的 “最后一公里”;具身智能从 “实验室” 走进 “工位与家庭”,让智能有了 “物理实体”;端侧 AI 重构了 XR、智能家居的体验逻辑,让用户切实感知到 AI 的价值。更重要的是,Physical AI 作为串联各板块的核心叙事,推动科技行业形成了 “仿真 - 训练 - 部署” 的完整技术闭环 —— 从 Rubin 平台生成合成数据,到机器人在 Omniverse 中训练,再到端侧设备实现实时推理,AI 正以 “系统级能力” 重塑产业。对于企业而言,CES 2026 的信号清晰而明确:AI 的竞争不再是单一技术的比拼,而是 “场景理解 + 算力适配 + 生态整合” 的综合较量,谁能率先实现 “技术落地”,谁就能抢占下一个产业周期的先机。#物理智能引领未来 #AI算力新突破 #智能交互新体验 #AI落地应用潮